Pieniądz z datą ważności
Czy cyfrowy pieniądz może wygasać? Koreański polityk pyta o datę ważności CBDC i kontrolę wydatków.
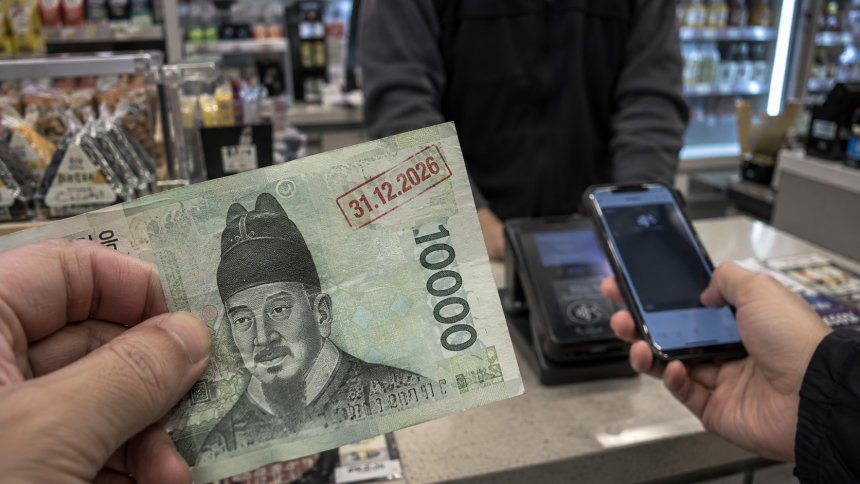
Banki centralne na świecie testują CBDC, czyli cyfrowe waluty emitowane przez instytucje państwowe. Korea Południowa intensywnie rozwija takie rozwiązania, ale postęp prac wywołał pytanie o jeden z najbardziej kontrowersyjnych scenariuszy: czy pieniądz może otrzymać datę ważności?
Poruszył go Jang Dong-hyeok, lider opozycyjnej Partii Władzy Ludowej. Polityk zapytał, czy programowalna waluta mogłaby wygasać po określonym terminie, ograniczać dozwolone zakupy albo działać wyłącznie w wybranych miejscach. Domaga się również gwarancji prywatności i zachowania prawa do wyboru formy pieniądza.
Pieniądz z datą ważności musiałby zostać wydany przed terminem ustalonym przez emitenta. Po jego upływie środki mogłyby zostać zablokowane albo stracić wartość. W przypadku świadczenia przeznaczonego na konkretny cel takie rozwiązanie mogłoby wymuszać szybkie wykorzystanie pomocy. Zastosowane wobec wynagrodzeń lub oszczędności oznaczałoby jednak utratę pełnej kontroli nad własnymi pieniędzmi.
Taki mechanizm dawałby możliwość pobudzania konsumpcji, ale równocześnie pozwalałby decydować, kiedy obywatel ma wydać środki. Po dodaniu ograniczeń dotyczących produktów lub sprzedawców cyfrowy pieniądz mógłby stać się narzędziem sterowania codziennymi zakupami. Integracja z rejestrami państwowymi otwierałaby także drogę do automatycznego blokowania środków wybranym osobom.
Nie oznacza to, że Korea Południowa wprowadza takie rozwiązanie. Bank Korei nie zaproponował daty ważności dla zwykłych pieniędzy ani likwidacji gotówki. Projekt Hangang pokazał jednak, że programowalne płatności mogą wykonywać narzucone wcześniej zasady. W pierwszej fazie testowano bony publiczne, które można było przeznaczać tylko na określone cele.
Drugi etap obejmie przelewy między użytkownikami, biometrię oraz do 500 tys. portfeli. Bank Korei nie zdecydował jeszcze o emisji detalicznego CBDC. Pytanie Janga dotyczy więc zabezpieczeń, które powinny powstać wcześniej, zanim możliwość nadawania pieniądzom terminu i warunków użycia stanie się elementem powszechnego systemu płatniczego.
Znacznie większe zagrożenie powstałoby, gdyby pieniądz elektroniczny połączono z systemem oceny społecznej, takim jak rozwijane w Chinach rejestry wiarygodności i czarne listy. Państwo zyskałoby wówczas kontrolę nie tylko nad wydatkami obywateli, lecz także narzędzie nacisku politycznego. Osoby uznane za niepodporządkowujące się regułom mogłyby tracić dostęp do wybranych usług, płatności lub własnych środków, a pieniądz z datą ważności dodatkowo ograniczałby możliwość oszczędzania i samodzielnego decydowania o zakupach. Taki scenariusz nie jest dziś elementem projektu Hangang, ale pokazuje, dlaczego prawne zabezpieczenia powinny powstać przed upowszechnieniem technologii. Nad własnym CBDC pracuje również Europejski Bank Centralny, przygotowując cyfrowe euro jako uzupełnienie gotówki. Najbliższe lata pokażą, czy cyfrowe waluty staną się jedynie wygodniejszym środkiem płatniczym, czy również instrumentem zwiększającym władzę państwa nad obywatelem.
Czytaj również:
Promocja OKX: do 400 euro dla nowych użytkowników
Obserwuj nas na: